L’articolo che seguirà delinea in modo approfondito il regime del margine introdotto dalla Direttiva n5. Questo regime fiscale è stato progettato per ridurre le perdite di imposta dovute all’imposizione cumulativa sulle diverse fasi di produzione e distribuzione di beni e servizi. Attraverso il regime del margine, le imprese possono calcolare l’imposta sul valore aggiunto (IVA) soltanto sulla differenza tra il valore di vendita e quello di acquisto dei beni, anziché sul valore totale. Nell’articolo, saranno analizzate le regole e le deroghe del regime del margine, nonché le principali implicazioni per le aziende e le misure di salvaguardia adottate per evitare abusi.
- Il regime del margine è un sistema contabile utilizzato per calcolare il margine di profitto o la quota di ricavo necessaria per coprire i costi fissi e garantire un profitto.
- Nel regime del margine, i costi fissi vengono suddivisi tra i prodotti o i servizi offerti in base a una determinata chiave di ripartizione, come ad esempio il peso o il volume.
- Utilizzando il regime del margine, le aziende hanno una maggiore visibilità sui costi fissi sostenuti per produrre determinati beni o servizi e possono adottare strategie per ottimizzare i profitti, come ad esempio ridurre i costi o aumentare il prezzo di vendita.
Vantaggi
- 1) Semplificazione amministrativa: il regime del margine, previsto dall’art. 36-bis del DPR 633/72, consente di semplificare l’adempimento degli obblighi fiscali, poiché il venditore non è tenuto a emettere la fattura e a indicare l’IVA separata nel documento di vendita. Ciò comporta una riduzione dei costi di gestione e una semplificazione della contabilità per le imprese che operano nel settore dell’usato, dell’arte e degli oggetti da collezione.
- 2) Beneficio economico per le imprese: nel regime del margine, l’imponibile fiscale è ridotto, poiché l’IVA viene calcolata solo sulla differenza tra il costo di acquisto del bene usato e il prezzo di vendita al cliente. Questo consente alle imprese di ottenere un profitto maggiore, in quanto l’IVA da pagare sarà inferiore rispetto ad altri regimi fiscali. Ciò favorisce la competitività delle imprese nel settore dell’usato, stimola l’acquisto e la vendita di beni usati e contribuisce alla riduzione del fenomeno dell’evasione fiscale.
Svantaggi
- Complessità amministrativa: Il regime del margine (N5) richiede una maggiore burocrazia e gestione amministrativa rispetto ad altri regimi fiscali. Ci sono più documenti e calcoli da tenere traccia, il che può richiedere più tempo e risorse per essere gestito correttamente.
- Limitazioni sulla deducibilità delle spese: Con il regime del margine, le spese sostenute per l’acquisto di beni usati non possono essere completamente detratte dai ricavi. Questo può avere un impatto negativo sui margini di profitto delle imprese che operano sotto questo regime, in quanto non possono recuperare completamente i costi delle spese sostenute.
- Impossibilità di compensazione delle perdite: Nel regime del margine, le perdite non possono essere compensate con i ricavi di altri periodi d’imposta. Ciò significa che se un’attività avesse un periodo di perdite, non potrebbe utilizzare tali perdite per compensare le future tasse da pagare, riducendo così il proprio carico fiscale.
- Margine di profitto fisso: Con il regime del margine, il tasso di profitto è fissato in base a una percentuale standard stabilita dallo Stato. Ciò significa che l’impresa non può beneficiare di eventuali aumenti reali di profitto al di sopra di questa percentuale, limitando così la possibilità di crescita economica.
Come si effettua la registrazione di una fattura di acquisto regime del margine?
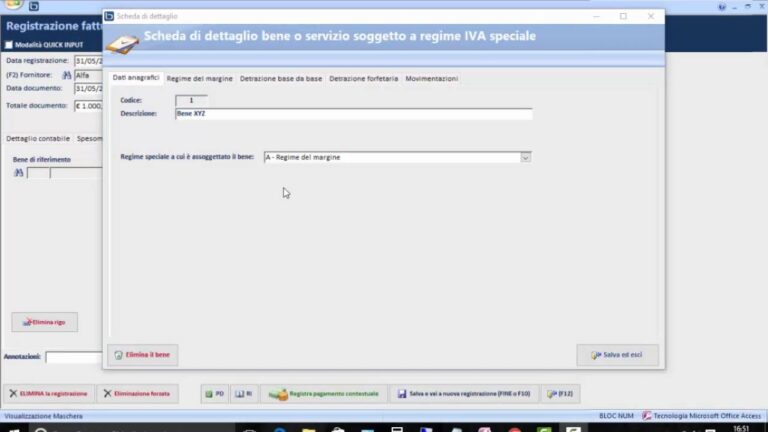
Per effettuare la registrazione di una fattura di acquisto rientrante nel regime del margine, è necessario annotare tutte le spese di acquisto, rivendita, riparazione e accessorie in un Registro di carico/scarico apposito. Inoltre, la fattura di acquisto deve essere registrata utilizzando il codice U00, che identifica l’acquisto di beni usati. Questo registro è fondamentale per tenere traccia dei beni acquisiti e venduti con regime del margine, garantendo la corretta gestione delle operazioni e delle relative imposte.
La registrazione di una fattura di acquisto nel regime del margine richiede l’annotazione delle spese di acquisto, rivendita, riparazione e accessorie in un apposito Registro di carico/scarico. Utilizzando il codice U00, è possibile identificare l’acquisto di beni usati. Questo registro è fondamentale per tenere traccia dei beni acquisiti e venduti con regime del margine, assicurando un’accurata gestione delle operazioni e delle relative imposte.
In che modo viene calcolata e applicata l’IVA a margine?
Il regime del margine è un metodo particolare per il calcolo e l’applicazione dell’IVA, utilizzato per le vendite di beni usati da parte di operatori economici. In base a questo regime, l’IVA viene calcolata solo sulla differenza tra il prezzo di vendita e il costo di acquisto del bene. In altre parole, l’imposta viene applicata solo sul margine di guadagno ottenuto dall’operatore economico. Questo regime permette di semplificare gli adempimenti fiscali e di rendere più vantaggiosa la vendita di beni usati.
Il regime del margine facilita la gestione fiscale e rende più conveniente la vendita di beni usati, poiché l’IVA viene calcolata solo sulla differenza tra il prezzo di vendita e il costo di acquisto del bene.
Quali prodotti sono inclusi nel regime del margine?
Il regime del margine si applica a una vasta gamma di prodotti, compresi beni mobili usati che possono essere riutilizzati nel loro stato originario o dopo una riparazione, oggetti d’arte, oggetti da collezione e oggetti di antiquariato. Questi prodotti devono essere rivenduti nello stato originario o previa riparazione per rientrare nel regime del margine. Questo regime offre vantaggi fiscali sia ai venditori che agli acquirenti, ed è particolarmente rilevante per coloro che operano nel settore dell’arte e dell’antiquariato.
Si applica il regime del margine a vari prodotti, inclusi beni mobili usati, oggetti d’arte, da collezione e di antiquariato che possono essere venduti nello stato originario o dopo riparazione. Tale regime offerte vantaggi fiscali sia a venditori che acquirenti, ed è particolarmente rilevante per il settore dell’arte e dell’antiquariato.
L’applicazione del regime del margine nell’ambito della normativa fiscale: impatti e opportunità
L’applicazione del regime del margine nell’ambito della normativa fiscale ha importanti impatti e opportunità. Questo regime consente di applicare un’imposta solo sul margine di guadagno effettivo, anziché sul prezzo di vendita totale. Ciò favorisce il settore dell’usato, consentendo di mantenere prezzi competitivi. Tuttavia, è fondamentale una corretta gestione della documentazione e una chiara separazione tra le operazioni soggette a margine e quelle soggette a imposta ordinaria. Inoltre, l’applicazione di questo regime può richiedere una stretta collaborazione con il cliente per garantire un corretto rispetto degli obblighi fiscali.
Il regime del margine nel settore dell’usato offre importanti vantaggi fiscali e favorisce la competitività dei prezzi. Tuttavia, è fondamentale una gestione accurata della documentazione e una chiara distinzione tra operazioni soggette a margine e operazioni soggette a imposta ordinaria, nonché una stretta collaborazione con i clienti per garantire il rispetto delle norme fiscali.
Analisi del sistema del regime del margine: vantaggi e criticità per gli operatori economici
L’analisi del sistema del regime del margine riveste un ruolo fondamentale per gli operatori economici. Grazie a questo sistema, le aziende possono beneficiare di vantaggi come la semplificazione delle procedure amministrative e la riduzione della responsabilità fiscale. Tuttavia, il regime del margine presenta alcune criticità, ad esempio la complessità nella determinazione del margine stesso e la difficoltà nel reperire informazioni affidabili sui costi di acquisto. È quindi necessario effettuare un’attenta analisi per comprendere appieno gli impatti positivi e negativi del regime del margine e adottare le strategie adeguate per mitigarne i rischi.
Anche se il regime del margine offre vantaggi come semplificazione e minor responsabilità fiscale, richiede un’attenta analisi per comprendere appieno gli impatti positivi e negativi e adottare le strategie adeguate per mitigarne i rischi.
Il regime del margine come strumento di semplificazione fiscale: casi ed esempi concreti
Il regime del margine è un’importante strumento di semplificazione fiscale che permette di calcolare l’imposta su base marginale invece che sul prezzo di vendita effettivo. Questo regime è particolarmente utile per soggetti che operano nel settore dei beni usati come antiquari, mercatini dell’usato e venditori di prodotti vintage. Ad esempio, se un antiquario acquista un oggetto usato per 100 euro e lo vende per 200 euro, l’imposta sarà calcolata solo sul margine di guadagno di 100 euro invece che sull’importo totale di vendita. Ciò semplifica le procedure fiscali e aiuta a ridurre la complessità amministrativa per i piccoli operatori commerciali.
Per i soggetti che operano nel settore dei beni usati, il regime del margine si rivela un valido strumento di semplificazione fiscale, permettendo di calcolare l’imposta solamente sul margine di guadagno invece che sull’intero importo di vendita. Ciò risulta particolarmente utile per gli antiquari, mercatini dell’usato e venditori di prodotti vintage, consentendo loro di ridurre la complessità amministrativa nelle procedure fiscali.
Il regime del margine, o regime del margine di profitto netto, è una forma di tassazione utilizzata in diversi settori economici per determinare l’imposizione fiscale sulle attività commerciali. In particolare, il regime del margine viene applicato in situazioni in cui non è possibile determinare il valore effettivo di un bene o servizio al momento delle transazioni. Invece di tassare il valore totale delle vendite, si tassa solo il valore aggiunto o il margine di profitto netto ottenuto dal commerciante. Questo regime consente alle imprese di semplificare la contabilità, riducendo la necessità di determinare il valore di ogni singolo prodotto o servizio. Tuttavia, il regime del margine presenta anche alcuni svantaggi, come la difficoltà di calcolare e monitorare il margine di profitto netto in modo accurato e uniforme. il regime del margine può essere una soluzione vantaggiosa per alcune aziende, ma richiede un’attenta gestione e una corretta applicazione delle normative fiscali.