Nell’ambito della gestione aziendale, una fattura con beni significativi è un documento fiscale che elenca l’acquisto di beni di notevole valore da parte di un’azienda. Questi beni rappresentano una parte importante dell’attivo aziendale e possono includere macchinari, attrezzature, veicoli o qualsiasi altro bene materiale necessario per l’operatività dell’impresa. Queste fatture richiedono particolare attenzione e precisione nella loro emissione, in quanto devono essere correttamente registrate e documentate per fini contabili e fiscali. Inoltre, è importante che siano conformi alle normative fiscali vigenti e che contengano tutte le informazioni necessarie per permettere la tracciabilità dei beni acquistati. Una fattura con beni significativi può avere implicazioni significative anche dal punto di vista finanziario e contabile, poiché impatta direttamente sull’attivo aziendale e può influenzare l’andamento economico dell’impresa. Pertanto, è fondamentale che le aziende prestino particolare attenzione alla corretta emissione di tali fatture e aderiscano alle regole e alle procedure stabilite dalle autorità fiscali.
Qual è il procedimento per fatturare i beni di valore?
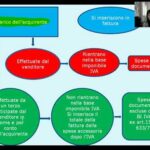
Il procedimento per fatturare i beni di valore prevede lo scorporo del valore totale in due parti. Una porzione del valore dei beni è soggetta all’Iva agevolata al 10%, mentre il restante importo è sottoposto all’Iva ordinaria al 22%. Questo implica che nella fattura vengano evidenziate separatamente le due aliquote di Iva applicate ai beni di valore. È necessario calcolare correttamente le due percentuali di Iva e applicarle in base alla loro natura di beni significativi.
Per fatturare i beni di valore, si divide l’importo totale in due parti, applicando l’Iva agevolata al 10% su una parte e l’Iva ordinaria al 22% sull’altra. È fondamentale distinguere chiaramente le due aliquote nella fattura, calcolando accuratamente l’Iva in base alla natura dei beni.
Quando Iva è al 10% e quando al 22%?
L’Iva al 10% si applica quando si calcola la differenza tra l’importo complessivo dell’intervento e il costo dei beni significativi. Ad esempio, se l’intervento ha un costo totale di 10.000 euro e i beni significativi hanno un costo di 6.000 euro, la differenza è di 4.000 euro, su cui si applica l’Iva al 10%. Invece, se il valore residuo dei beni è di 2.000 euro, su questa somma si applica l’Iva al 22%, che è la misura ordinaria. Quindi, è importante conoscere queste due categorie per comprendere quando l’Iva è al 10% e quando al 22%.
L’Iva può variare a seconda della differenza tra il costo totale dell’intervento e il costo dei beni significativi. Se la differenza è inferiore al valore dei beni, si applica l’Iva al 10%, altrimenti si applica l’Iva al 22%. È importante comprendere queste due categorie per calcolare correttamente l’Iva da pagare.
In quali casi si applica la regola dei beni significativi?
La regola dei beni significativi si applica solo nei casi in cui vengano effettuati lavori di manutenzione ordinaria e straordinaria su immobili ad uso prevalentemente abitativo privato, a condizione che i beni necessari per tali interventi siano forniti dallo stesso soggetto.
La regola dei beni significativi si applica esclusivamente quando si eseguono lavori di manutenzione ordinaria e straordinaria su immobili ad uso prevalentemente abitativo privato, a patto che tali interventi richiedano i materiali forniti dallo stesso soggetto.
La fatturazione dei beni significativi: guida alle normative e alle pratiche aziendali
La fatturazione dei beni significativi è un processo complesso che richiede una corretta conoscenza delle normative e delle pratiche aziendali. Le aziende devono essere in grado di gestire in modo efficace la documentazione fiscale connessa ai beni di valore elevato. È importante avere a disposizione una guida chiara sulle procedure da seguire, per evitare errori e possibili sanzioni. Inoltre, occorre tener conto delle specifiche normative che riguardano i beni intangibili o i beni in leasing. Una corretta gestione della fatturazione dei beni significativi è fondamentale per mantenere una situazione fiscale stabile e in regola con le leggi vigenti.
Fatturazione, beni, aziende, normative, pratiche, documentazione, procedure, errori, sanzioni, normative, gestione, situazione fiscale.
La corretta gestione degli aspetti contabili e fiscali legati ai beni di valore è un elemento fondamentale per garantire la conformità alle leggi vigenti e mantenere una situazione finanziaria stabile. Le aziende hanno l’obbligo di comprendere e rispettare le normative specifiche, evitando così possibili errori o sanzioni. Inoltre, è indispensabile seguire procedure ben definite e tenere conto delle regole particolari che riguardano i beni intangibili o in leasing. Solo attraverso una corretta gestione della fatturazione sarà possibile garantire una base solida per la contabilità aziendale.
L’importanza della corretta gestione delle fatture con beni di valore: strategie per ottenere una contabilità efficiente
Una corretta gestione delle fatture con beni di valore riveste un’importanza fondamentale per ottenere una contabilità efficiente. La corretta registrazione e conservazione di tali fatture permette di tenere traccia di tutti i beni di valore che entrano o escono dall’azienda, evitando errori e perdite di informazioni cruciali. Per ottenere una gestione efficace, è consigliabile adottare delle strategie specifiche, come l’utilizzo di software di contabilità avanzati, l’organizzazione dei documenti in modo sistematico e la formazione del personale sulle procedure da seguire. In questo modo, sarà possibile garantire una corretta archiviazione delle fatture e una contabilità efficiente.
Si raccomanda l’adozione di strategie specifiche per ottenere una gestione efficiente delle fatture con beni di valore, come l’utilizzo di software avanzati, l’organizzazione sistematica dei documenti e la formazione del personale sulle procedure da seguire.
L’emissione di una fattura con beni significativi rappresenta un aspetto fondamentale nella gestione delle attività commerciali. Questo tipo di documento fiscale, dettagliando con precisione i beni di valore ceduti o acquistati, garantisce una tracciabilità completa delle transazioni e contribuisce a promuovere la trasparenza e l’aderenza alle norme fiscali imposte dalle autorità competenti. Inoltre, una fattura dettagliata e corretta evita potenziali sanzioni e controversie future con il fisco. Pertanto, è importante prestare estrema attenzione nella compilazione e nell’emissione delle fatture, affinché queste rispecchino accuratamente i documenti di trasporto e le informazioni relative ai beni significativi coinvolti nella transazione commerciale. Infine, tenere sempre sotto controllo e monitorare attentamente l’archiviazione delle fatture emesse, secondo le normative vigenti, rappresenta un passo cruciale per una corretta gestione contabile e fiscale delle imprese.
Correlati
Fattura rifiutata dalla PA: 5 dritte per gestire l'impasse
Sconto in fattura: come risparmiare il 50% con scritture contabili

Fattura pagata per lavori mai fatti: il falso miracolo del pagamento senza risultato
Fattura forfettaria: il modello da seguire per semplificare la contabilità
BONIFICO PARLANTE: Risparmia il 65% sulla tua fattura con uno sconto incredibile!
Scopri come risparmiare sulla fattura condominio: applicazione IVA al 10% e ritenuta al 4%
Fai come un professionista: Scarica GRATIS il Fac Simile Contratto Appalto Superbonus 110 con Sconto...
Fac simile fattura elettronica: scopri come ottenere un omaggio speciale
Emissione Fattura a Cliente Estero: Come Gestire il Codice IVA
Fattura di domenica: scopri come evitare multe e semplificare la tua contabilità!
Scopri come ottenere il riaddebito spese viaggio nella tua fattura IVA
Sanzione per invio tardivo di fatture elettroniche estere: come evitare il codice tributo
La registrazione della fattura logista tabacchi: un passo fondamentale per il successo del tuo attiv...
La rivoluzione dell'e

Fattura non inviata al sistema tessera sanitaria: Detrazione garantita!
Fattura elettronica al forfettario: proroga decisiva entro 70 caratteri!

Fattura Differita: Echo nell'invio SDI entro il Termine?
Sconto del 75% sulla fattura grazie all'ascensore: una soluzione innovativa!
Fattura Ecobonus 65: il segreto per risparmiare e proteggere l'ambiente