L’articolo propone un approfondimento sulla cessione del credito nella specifica area della ristrutturazione. In particolare, si esplora come questo modello possa essere utilizzato come strumento di finanziamento per i lavori di ristrutturazione edilizia. Vengono analizzati i vantaggi e le criticità legate a questa operazione, evidenziando le garanzie offerte sia alla parte cedente che al creditore. Grazie a questa forma di finanziamento alternativa, la cessione del credito nella ristrutturazione si presenta come una soluzione flessibile e accessibile, che può favorire l’esecuzione dei lavori e incentivare il settore dell’edilizia. Vengono inoltre forniti alcuni consigli utili per una corretta gestione di questo strumento finanziario, allo scopo di evitare possibili rischi e maximizzare i benefici.
Vantaggi
- Semplicità e rapidità: Il modello di cessione del credito per la ristrutturazione offre un processo semplice e rapido per ottenere fondi per finanziare i lavori di ristrutturazione. Non è necessario recarsi in banca o compilare lunghi moduli di richiesta, ma basta compilare il modello di cessione del credito e inviarlo all’ente preposto.
- Maggiore accessibilità al credito: Questo modello consente un maggior accesso al credito per coloro che desiderano ristrutturare la propria abitazione, anche senza avere disponibilità di liquidità o senza la possibilità di ottenere un mutuo tradizionale. La cessione del credito permette di ottenere i finanziamenti necessari, garantiti dal valore della casa stessa.
- Riduzione dei costi di gestione: Con la cessione del credito ristrutturazione, non ci sono costi aggiuntivi da sostenere come quelli legati ai mutui tradizionali, come ad esempio spese di istruttoria, tasso di interesse, commissioni bancarie, ecc. Ciò permette di avere una gestione più economica dei lavori di ristrutturazione.
- Possibilità di ottenere un finanziamento anche in presenza di segnalazioni come il cattivo pagatore: Contrariamente ai tradizionali mutui, la cessione del credito per la ristrutturazione è accessibile anche a coloro che sono segnalati come cattivi pagatori. Infatti, il credito viene garantito dal valore della casa e non dalla solvibilità del debitore, permettendo così a persone con problemi finanziari di ottenere un finanziamento per i lavori di ristrutturazione.
Svantaggi
- Rischio di frodi e abusi: Il modello di cessione del credito per la ristrutturazione potrebbe favorire il rischio di frodi e abusi. Poiché il cessionario acquisisce il diritto di ricevere il pagamento direttamente dal debitore, potrebbe esserci una mancanza di controllo sulla legittimità della richiesta di credito. Ciò potrebbe portare alla possibilità di truffe da parte di alcuni operatori senza scrupoli che potrebbero cercare di beneficiare di denaro indebite.
- Limitazioni nell’accesso al credito: L’adozione del modello di cessione del credito per la ristrutturazione potrebbe comportare alcune limitazioni nell’accesso al credito per alcune categorie di persone. Ad esempio, coloro che hanno un basso punteggio di credito o una storia di insolvenza potrebbero avere difficoltà a ottenere un finanziamento attraverso questo meccanismo. Questo potrebbe rendere più difficile per alcune persone finanziare la ristrutturazione dei propri beni immobili o di altre attività, limitando così le opportunità di migliorare la propria situazione abitativa o economica.
Qual è il procedimento per effettuare la cessione del credito per la ristrutturazione?
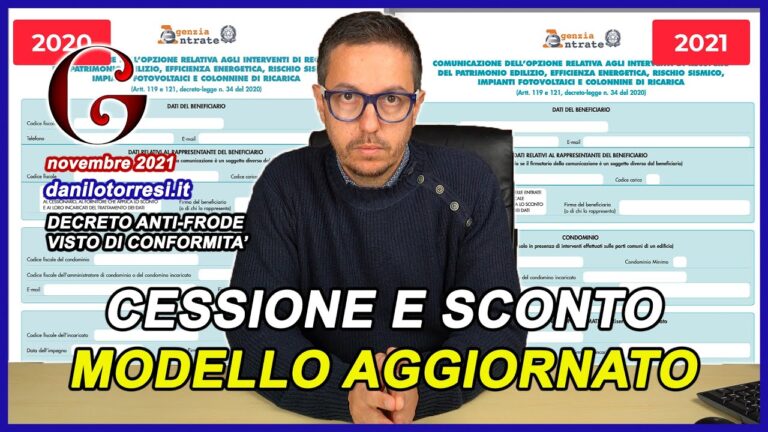
Per effettuare la cessione del credito per la ristrutturazione e rinunciare al bonus fiscale, è necessario inviare entro il 16 marzo dell’anno successivo una comunicazione all’Agenzia delle Entrate. In questa comunicazione, si dovrà notificare la decisione di rinunciare al bonus fiscale in favore della cessione del credito o dello sconto applicato in fattura. Questo procedimento permette di ottenere immediatamente il rimborso delle spese sostenute per la ristrutturazione, anziché attendere la detrazione fiscale.
Inoltre, l’invio della comunicazione entro il termine stabilito consente di optare per la cessione del credito o lo sconto in fattura, garantendo il rimborso immediato delle spese per la ristrutturazione senza dover attendere la detrazione fiscale.
Qual è la procedura per compilare la comunicazione di cessione del credito?
La procedura per compilare la comunicazione di cessione del credito è relativamente semplice. Il beneficiario della detrazione può inviarla direttamente o incaricare un intermediario abilitato, come indicato nell’articolo 3, comma 3, del Dpr 322/1998. La comunicazione deve essere compilata con le informazioni corrette e inviata agli organismi competenti. Per ulteriori dettagli e istruzioni specifiche, è consigliabile consultare l’area tematica Superbonus 110%, dove sono disponibili tutti gli approfondimenti necessari.
Per compilare la comunicazione di cessione del credito, è possibile inviarla direttamente o affidarsi a un intermediario abilitato. È importante compilare correttamente la comunicazione e inviarla agli enti competenti. Ulteriori dettagli e istruzioni si possono trovare nell’area tematica Superbonus 110%.
Quali documenti sono necessari per la cessione del credito del 50%?
Per poter beneficiare della cessione del credito del 50% per gli interventi di eco-bonus, è indispensabile presentare la Cila (Comunicazione di Inizio Lavori Asseverata) o la richiesta di titolo abilitativo entro il 16 febbraio 2023. Questi documenti sono fondamentali per conservare il diritto di poter scegliere tra lo sconto in fattura o la cessione del credito. Il loro mancato invio entro la scadenza comporterà la perdita di tale possibilità di beneficiare dell’eco-bonus.
La Cila o la richiesta di titolo abilitativo devono essere presentate entro il 16 febbraio 2023 per poter beneficiare della cessione del credito del 50% per gli interventi di eco-bonus. Questi documenti sono essenziali per mantenere il diritto di scegliere tra lo sconto in fattura o la cessione del credito. Il mancato invio di tali documenti entro la scadenza comporterà la perdita della possibilità di usufruire dell’eco-bonus.
Il modello di cessione del credito nella ristrutturazione: cosa sapere e come utilizzarlo
Nel contesto delle ristrutturazioni finanziarie, il modello di cessione del credito svolge un ruolo fondamentale. Questo strumento consente di trasferire il credito da un’entità all’altra, offrendo così la possibilità di ridistribuire il carico debitorio. È importante essere a conoscenza delle regole e dei requisiti associati a questo modello, al fine di utilizzarlo correttamente. La sua applicazione richiede una corretta comprensione delle normative finanziarie e un’attenta analisi delle condizioni contrattuali. La corretta utilizzazione del modello di cessione del credito può risultare vantaggiosa per tutte le parti coinvolte nel processo di ristrutturazione.
In conclusione, la cessione del credito rappresenta un importante strumento nelle ristrutturazioni finanziarie, consentendo la ridistribuzione del debito tra le entità coinvolte. La sua corretta applicazione richiede una conoscenza approfondita delle regole e dei requisiti associati, oltre a un’attenta analisi delle condizioni contrattuali. Utilizzato correttamente, questo modello vantaggia tutte le parti coinvolte nel processo di ristrutturazione.
Cessione del credito nella ristrutturazione: come il nuovo modello semplifica il processo
La cessione del credito rappresenta uno degli strumenti più utilizzati nel settore della ristrutturazione. Con l’introduzione del nuovo modello, il processo di cessione del credito è stato semplificato notevolmente. Ora, i creditori possono cedere il proprio credito in modo più rapido ed efficiente, evitando lunghe procedure burocratiche. Questo nuovo modello permette di accelerare le operazioni di ristrutturazione, consentendo ai creditori di ottenere il proprio credito in tempi più rapidi e semplificando il processo anche per i debitori. In definitiva, la cessione del credito nella ristrutturazione si presenta come un’opportunità vantaggiosa per entrambe le parti coinvolte.
In conclusione, la cessione del credito nella ristrutturazione è un’opportunità vantaggiosa per creditori e debitori, semplificando le procedure e accelerando il processo per entrambe le parti coinvolte.
Il modello di cessione del credito per la ristrutturazione rappresenta una soluzione efficace per consentire ai proprietari di immobili di finanziare i lavori di riqualificazione senza dover affrontare direttamente l’onere dei costi. Grazie a questo strumento, i soggetti interessati possono cedere il proprio credito derivante dalle detrazioni fiscali spettanti per la ristrutturazione a una terza parte, solitamente una società di factoring, ottenendo in cambio una somma immediata che può essere utilizzata per coprire le spese necessarie. Questo modello offre numerosi vantaggi, come la possibilità di aggirare i tempi di attesa per l’ottenimento delle detrazioni, la semplificazione delle pratiche burocratiche e la riduzione del rischio di insolvenza. Tuttavia, è essenziale affidarsi a professionisti esperti e confrontare le diverse proposte sul mercato al fine di ottenere le migliori condizioni e massimizzare i benefici derivanti dalla cessione del credito.
Correlati
Sanzione omessa dichiarazione a credito: la trappola fiscale che può colpire tutti
Risparmia sui Tuoi Costi Energetici: Il Vantaggioso Utilizzo del Credito di Imposta per l'Energia El...
Civis Credito: Da Confermare o Da Sconvolgere? La Verità Che Sconvolgerà!
Compensazione tari: come ottenere credito irpef e risparmiare
Cedere il credito a privati: vantaggi e rischi di questa scelta

Reddito di Cittadinanza: Scopri come controllare il tuo credito residuo in pochi passi!
Sblocco cessione credito: come ottenere 50 euro in poco tempo!
Fai come i professionisti: Fac simile scrittura privata per la cessione del credito nella ristruttur...
Credito energia: ultimi giorni per la proroga della comunicazione
Sostituzione comunicazione: il nuovo corso della cessione del credito
Anticipare liquidità: come trarre vantaggio dalla cessione credito 110 tra privati
Superbonus e IVA: ecco come ottenere la compensazione del credito
Stop alla cessione del credito: da quando? Scopri tutto in 70 caratteri

Rinuncia al credito: cos'è meglio sapere sui suoi aspetti fiscali.
Ecobonus 90: Scopri le Banche che Accettano la Cessione del Credito!
Superbonus 110: Le ultime novità sul decreto legge per la cessione del credito
Cessione del credito: scopri chi può effettuarla e perché
La rinascita finanziaria: banche pronte per la cessione del credito?

Fineco rivoluziona la cessione del credito: guadagna 50 euro in pochi click!