L’articolo 17 comma 6 lettera a del Codice della Privacy rappresenta un importante punto di riferimento per la tutela dei dati personali. Questa disposizione normativa prevede che i dati personali siano raccolti e trattati in modo lecito, secondo le regole previste dalla legge. In particolare, la lettera a sottolinea l’importanza di ottenere il consenso esplicito e specifico dell’interessato per il trattamento dei suoi dati personali. Questo comporta che le organizzazioni e le aziende debbano fornire informazioni chiare e dettagliate sui fini del trattamento, garantendo la trasparenza e il rispetto dei diritti degli interessati. L’articolo 17 comma 6 lettera a costituisce dunque un’autorevole e fondamentale fonte normativa per la tutela della privacy dei cittadini e per l’adeguamento delle organizzazioni al rispetto delle leggi sulla protezione dei dati.
Vantaggi
- Ecco un elenco di 4 vantaggi dell’articolo 17, comma 6, lettera a:
- Semplificazione burocratica: l’articolo 17, comma 6, lettera a semplifica la procedura amministrativa per l’ottenimento di determinati permessi o autorizzazioni, riducendo la burocrazia e i tempi di attesa per coloro che ne fanno richiesta.
- Maggiori opportunità lavorative: grazie a questa disposizione, le persone interessate possono accedere più facilmente a determinati settori lavorativi o attività professionali, ottenendo così maggiori opportunità di impiego e una maggiore possibilità di sviluppo professionale.
- Riduzione del costo dell’acceso al mercato: l’articolo 17, comma 6, lettera a introduce la possibilità di ottenere determinati permessi o autorizzazioni a costi ridotti o addirittura gratuiti, permettendo a un numero maggiore di persone di accedere al mercato, anche in situazioni economicamente svantaggiate.
- Inclusione sociale: questa disposizione favorisce l’inclusione sociale delle persone che, avendo bisogno di determinati permessi o autorizzazioni per svolgere una specifica attività o professione, possono finalmente avere pari opportunità rispetto agli altri membri della società, eliminando possibili discriminazioni o barriere burocratiche.
Svantaggi
- Ecco tre svantaggi relativi all’articolo 17, comma 6, lettera a:
- 1) Limitazione della libertà di espressione: L’applicazione di questa disposizione può comportare una censura preventiva sulla condivisione di contenuti online. La necessità di filtrare preventivamente i materiali potrebbe limitare la libertà di espressione degli utenti, impedendo loro di condividere contenuti controversi, ma legalmente leciti.
- 2) Difficoltà di distinguere tra uso legale e illegale: È complesso stabilire una linea di demarcazione chiara tra l’uso lecito e l’uso illecito di opere protette da copyright. Ciò potrebbe dare luogo a interpretazioni ambigue e incertezze legali, portando alla rimozione di contenuti che in realtà non violano le leggi sul copyright.
- 3) Impatti negativi sulla condivisione di contenuti educativi e culturali: L’articolo 17, comma 6, lettera a potrebbe ostacolare la condivisione di contenuti educativi e culturali sulle piattaforme digitali. La necessità di filtrare e rimuovere i materiali protetti da copyright può incidere negativamente sulla diffusione della conoscenza e dell’informazione, limitando l’accesso ai contenuti che potrebbero essere utili per scopi educativi o culturali.
Quando viene applicato l’articolo 17, comma 6, lettera a?
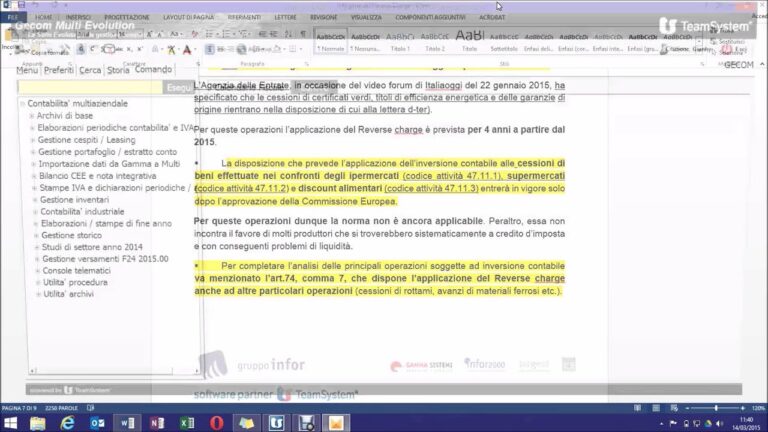
L’articolo 17, comma 6, lettera a del nuovo provvedimento 633/1972 stabilisce l’applicazione del reverse charge per le prestazioni di servizi di pulizia, di demolizione, di installazione di impianti e di completamento relative ad edifici effettuate nei confronti di soggetti passivi IVA. Questo meccanismo di inversione contabile viene utilizzato quando si verifica tale tipo di transazione, consentendo al destinatario del servizio di autoliquidare l’IVA anziché farlo il fornitore del servizio stesso. Questa misura mira a semplificare le procedure fiscali e a prevenire frodi e evasioni.
Nel nuovo provvedimento 633/1972, l’articolo 17, comma 6, lettera a, prevede l’applicazione del reverse charge per alcune prestazioni di servizi rivolte a soggetti passivi IVA. Questo meccanismo permette al destinatario del servizio di autoliquidare l’IVA anziché il fornitore, semplificando le procedure fiscali e contrastando possibili frodi o evasioni.
In quali circostanze si applica l’articolo 17 comma 6 lettera a bis?
L’articolo 17, comma 6, lettera a-bis del D.P.R. 633/1972 stabilisce le circostanze in cui si applica l’Inversione Contabile nell’Iva per le cessioni di immobili abitativi e strumentali. Questa norma si applica quando il venditore ha espressamente optato per l’imponibilità dell’Iva nell’atto di vendita. In tali casi, l’acquirente diventa il responsabile del versamento dell’Iva all’Agenzia delle Entrate, anziché il venditore.
L’articolo 17, comma 6, lettera a-bis del D.P.R. 633/1972 prevede l’applicazione dell’Inversione Contabile nell’Iva per le cessioni di immobili abitativi e strumentali, solo se il venditore ha optato per l’imponibilità dell’Iva nell’atto di vendita. In queste situazioni, l’acquirente diventa responsabile del versamento dell’Iva all’Agenzia delle Entrate.
Come si effettua la registrazione di una fattura ai sensi dell’articolo 17, comma 6?
La registrazione di una fattura ai sensi dell’articolo 17, comma 6 del DPR n. 633/1972 richiede la considerazione dell’inversione contabile. Questa fattura deve essere inserita nel registro vendite dell’azienda Beta. In seguito, l’azienda integrerà la fattura di acquisto con l’imponibile, l’aliquota IVA e il valore dell’imposta calcolato. È importante seguire correttamente queste indicazioni per garantire una registrazione accurata e conforme alle norme fiscali vigenti.
La registrazione di una fattura ai sensi dell’articolo 17, comma 6 del DPR n. 633/1972 richiede l’applicazione dell’inversione contabile. L’azienda Beta dovrà inserire correttamente questa fattura nel registro vendite e successivamente integrarla con i dati dell’imponibile, dell’aliquota IVA e del valore dell’imposta calcolato. L’osservanza di queste istruzioni è essenziale per garantire la registrazione precisa e conforme alle norme fiscali attuali.
L’analisi del comma 6 lettera a dell’articolo 17: Un panoramica sulle nuove disposizioni nella gestione dei dati
L’articolo 17 del Regolamento Generale sulla Protezione dei Dati (GDPR) introduce importanti novità per quanto riguarda la gestione e il trattamento dei dati personali. In particolare, il comma 6 lettera a richiede che i dati debbano essere cancellati o resi anonimi quando non sono più necessari per gli scopi per cui sono stati raccolti. Questa disposizione mira a garantire la tutela dei dati personali e a garantire che le organizzazioni operino in conformità con i principi di minimizzazione e di limitazione della conservazione dei dati.
L’articolo 17 del GDPR richiede la cancellazione o l’anonimizzazione dei dati personali quando non sono più necessari, per garantire la tutela dei dati e il rispetto dei principi di minimizzazione e limitazione della conservazione.
La trasparenza e la responsabilità nella gestione dei dati secondo il comma 6 lettera a dell’articolo 17
L’articolo 17, comma 6 lettera a, sottolinea l’importanza della trasparenza e della responsabilità nella gestione dei dati. Questo significa che le organizzazioni devono garantire la massima chiarezza nella raccolta, l’archiviazione e l’utilizzo dei dati personali. È fondamentale che le persone siano informate su come i loro dati vengono trattati e che abbiano il controllo sui propri dati. Inoltre, le aziende devono essere responsabili delle loro azioni e devono garantire la sicurezza e la protezione dei dati dei propri utenti.
In conclusione, l’articolo 17 comma 6 lettera a sottolinea l’importanza della trasparenza e della responsabilità nella gestione dei dati personali, richiedendo alle organizzazioni di garantire chiarezza nella raccolta, archiviazione e utilizzo dei dati, informando le persone e offrendo loro il controllo sui propri dati, oltre a garantire la sicurezza e la protezione dei dati degli utenti.
Articolo 17 comma 6 lettera a: Implicazioni legali e normative per la gestione dei dati personali
L’articolo 17 comma 6 lettera a del Regolamento Generale sulla Protezione dei Dati (GDPR) pone importanti implicazioni legali e normative per l’organizzazione e la gestione dei dati personali. Questo articolo stabilisce che il titolare dei dati ha il diritto di ottenere la cancellazione immediata delle proprie informazioni personali, qualora ne faccia richiesta. Ciò richiede alle aziende di implementare misure adeguate per garantire la riservatezza e la sicurezza dei dati, così come una tempestiva risposta alle richieste di cancellazione al fine di evitare possibili sanzioni e controversie legali.
Per evitare sanzioni e controversie legali, le aziende devono garantire la riservatezza e la sicurezza dei dati personali e rispondere tempestivamente alle richieste di cancellazione dei titolari dei dati, come stabilito dall’articolo 17 comma 6 lettera a del GDPR.
I vantaggi e le limitazioni dell’articolo 17 comma 6 lettera a nella tutela della privacy dei cittadini
L’articolo 17 comma 6 lettera a rappresenta un importante strumento per la tutela della privacy dei cittadini. Esso prevede il diritto di ottenere la cancellazione dei propri dati personali, qualora non siano più necessari per gli scopi per cui sono stati raccolti. Questo garantisce una maggiore trasparenza e controllo sulle informazioni personali che circolano online. Tuttavia, alcune limitazioni possono sorgere nel determinare quali dati siano effettivamente necessari, creando spazio per interpretazioni soggettive e controversie legali. È fondamentale, quindi, trovare un equilibrio tra privacy e necessità di conservazione delle informazioni.
L’articolo 17 comma 6 lettera a rappresenta un strumento cruciale per la tutela della privacy online, consentendo la cancellazione dei dati personali non più necessari. Tuttavia, la determinazione di quali dati siano necessari può essere oggetto di interpretazioni soggettive e potenziali dispute legali, richiedendo un bilanciamento tra privacy e conservazione delle informazioni.
L’articolo 17 comma 6 lettera a rappresenta una preziosa normativa nel contesto legale italiano. La sua specifica disposizione riguardante l’obbligo di pagamento di un corrispettivo economico da parte dei fornitori commerciali, per la pubblicazione di recensioni o commenti sulle proprie attività, mira a garantire una maggiore trasparenza e autenticità nell’ambito delle valutazioni online. Questa norma ha l’obiettivo di contrastare la pratica di false testimonianze o recensioni positive create ad hoc per promuovere un determinato prodotto o servizio. Tuttavia, è necessario un equilibrato approccio nell’applicazione di tale regolamentazione, al fine di non pregiudicare la possibilità per i fornitori di promuovere le proprie attività legittime e raccogliere opinioni genuine dagli utenti.
Correlati
L'integrativa: il potere del comma 8 nell'articolo 2 per un futuro più sicuro

Il mistero dell'articolo 51 comma 3 TUIR: scopri i segreti della fiscalità!
Esenzione IVA: scopri tutto sulle novità dell'articolo 73 DPR 633/72
Il misterioso articolo 36 bis DPR 633/72: scopri le sorprendenti novità fiscali!
Articolo 17 Reverse Charge: La rivoluzione nella fiscalità aziendale
Inversione contabile: il potenziale impatto dell'articolo 194 sulla fatturazione
Articolo 13 comma 5 TUIR: I vantaggi fiscali che non puoi permetterti di ignorare!
Articolo 71 DPR 633 72: Scopri le novità sulla tassazione che potrebbero sorprenderti!
Evasori fiscali: le nuove strette del Comma 2 dell'Articolo 17 DPR 633/72
Articolo 21, comma 4 lettera a: Limiti e diritti fondamentali della libertà di espressione

Evasione fiscale e sanzioni: l'impatto dell'articolo 13 comma 5 DPR 633/72
Scopri come l'articolo 12 del TU
Il nuovo Articolo 16 bis: la ristrutturazione che rivoluzionerà il lavoro
Svelato il segreto del 'fuori campo IVA' nell'Articolo 2: una trappola fiscale?
Articolo 119 Costituzione: Il fondamento della tutela e della spiegazione dei diritti
60 giorni per adeguarsi al DPR 600/73: cosa devi sapere
5 DPR 633: Scopri i Cambiamenti Fiscali Che Rivoluzioneranno il 2022
Cosa cambia per gli utenti web con l'Articolo 17 comma 6 lettera c?

Il mistero dell'Articolo 10: Scopri la sorprendente verità sulla DPR 633/72!