
L’imposta di bollo è un’imposta che deve essere pagata su determinati atti e documenti come contratti, fatture, ricevute e, nel nostro caso, anche sul libro giornale cartaceo. Quest’ultimo è un documento obbligatorio per tutte le imprese e contiene la registrazioni delle operazioni contabili, quindi incassi e pagamenti effettuati nell’arco dell’anno. L’imposta di bollo sul libro giornale cartaceo è stata introdotta con la Legge di Stabilità del 2016 ed è necessario conoscerne gli aspetti fondamentali per non incorrere in sanzioni o multe. In questo articolo approfondiremo l’imposta di bollo sul libro giornale cartaceo, analizzando le sue caratteristiche, le modalità di calcolo e di pagamento, per avere un’idea chiara di questa importante imposta.
- L’imposta di bollo sul libro giornale cartaceo è un’imposta obbligatoria prevista dalla legge italiana per le imprese che utilizzano un registro cartaceo per le operazioni contabili.
- Attualmente, l’imposta di bollo sul libro giornale cartaceo è pari a 16 euro per ogni 100 pagine o frazione di pagina.
- Le imprese possono evitare di pagare l’imposta di bollo sul libro giornale cartaceo passando alla versione digitale. In questo caso, l’imposta di bollo è sostituita da un contributo annuale al Registro delle imprese.
Vantaggi
- Risparmio di spazio e di costi di archiviazione: grazie alla gestione del libro giornale in formato digitale, non si ha la necessità di dedicare spazi fisici alla conservazione dei documenti cartacei e si evitano i costi legati alla loro archiviazione.
- Maggiore efficienza nella gestione dei dati: con un libro giornale elettronico, è possibile organizzare e consultare i dati in modo più rapido ed efficiente. Inoltre, si possono effettuare ricerche con più facilità e precisione, e si evitano errori di trascrizione.
- Più sicurezza e privacy: grazie alla possibilità di utilizzare sistemi di autenticazione per accedere al libro giornale elettronico, si possono garantire maggiore sicurezza e privacy dei dati rispetto ai documenti cartacei. Inoltre, il libro giornale digitale può essere protetto con password per prevenire accessi non autorizzati o furto di dati.
Svantaggi
- Costi aggiuntivi: L’imposta di bollo libro giornale cartaceo rappresenta un costo aggiuntivo per le imprese che devono acquistare i libri contabili e pagare l’imposta per ogni libro utilizzato.
- Difficoltà di archiviazione e conservazione: I libri cartacei possono essere ingombranti e difficili da archiviare e conservare a lungo termine. Inoltre, sono soggetti a danni da umidità, incendio o perdita fisica.
- Tempi di registrazione più lunghi: La registrazione manuale dei dati nel libro giornale cartaceo richiede più tempo rispetto alla registrazione elettronica, che può essere effettuata con maggior efficienza e precisione tramite software di gestione contabile.
- Errori e inesattezze: La registrazione manuale dei dati nel libro giornale cartaceo aumenta la probabilità di commettere errori e inesattezze, che potrebbero essere difficili da individuare e risolvere in seguito. Inoltre, la ricerca di informazioni specifiche nel libro giornale cartaceo può richiedere molto tempo e sforzo.
Qual è il metodo di pagamento dell’imposta di bollo sul libro giornale?
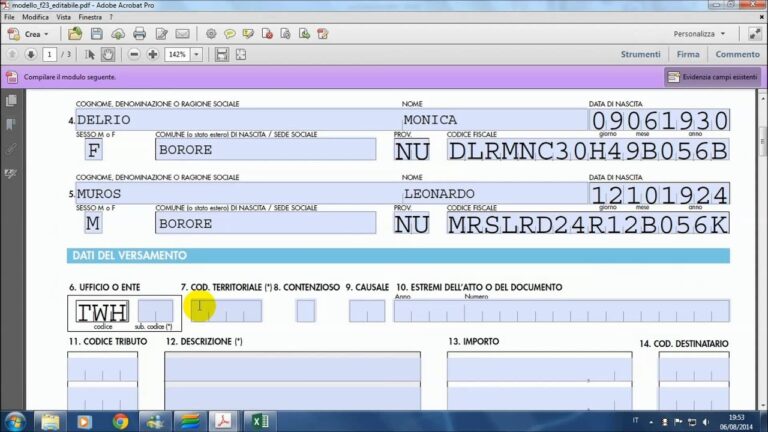
Il pagamento dell’imposta di bollo sul libro giornale deve essere effettuato tramite modalità telematiche utilizzando il modello F24 con il codice tributo 2501. Questo è l’unico metodo accettato per il pagamento dell’imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributari.
Si ricorda che il pagamento dell’imposta di bollo sul libro giornale deve essere eseguito esclusivamente tramite le modalità telematiche, utilizzando il modello F24 con il codice tributo 2501, al fine di rispettare le normative in materia tributaria riguardanti la tassazione dei documenti contabili.
In che momento va apposta la marca da bollo sul libro giornale?
La marca da bollo deve essere apposta sul libro giornale e sull’inventario, per legge, entro i primi 20 giorni del mese successivo a quello in cui sono stati redatti. Tuttavia, per comodità e semplicità, si consiglia di apporla sempre sulla prima pagina del libro. Nel caso in cui per la stampa dell’esercizio precedente non siano state utilizzate tutte le 100 pagine a disposizione, è possibile apporre la marca anche su altre pagine del libro.
La marca da bollo rappresenta un adempimento obbligatorio per le attività contabili italiane. Il suo utilizzo deve avvenire entro i primi 20 giorni del mese successivo alla redazione del libro giornale e dell’inventario. È altresì consigliato apporre la marca sulla prima pagina del libro per una maggiore praticità. In caso di spazio disponibile, è possibile utilizzarla anche su altre pagine.
In quale momento è necessario stampare il libro giornale?
La stampa del libro giornale è obbligatoria entro 3 mesi dalla presentazione della dichiarazione dei redditi. Nel caso dell’esercizio 30/06/2022, questo termine scade il 31 agosto 2023. È importante sottolineare che la stampa dei partitari/mastrini deve essere abbinata a quella del libro giornale. Questi documenti sono fondamentali per l’archiviazione e la ricostruzione della contabilità dell’azienda in caso di controlli o verifiche. In sintesi, la stampa del libro giornale è un’operazione da non trascurare per la corretta gestione della contabilità aziendale.
Nel frattempo, è importante ricordare che la stampa del libro giornale e dei partitari è una procedura fondamentale per l’archiviazione e la ricostruzione della contabilità aziendale. La scadenza per la stampa del libro giornale per l’esercizio 30/06/2022 è il 31 agosto 2023.
La storia e l’evoluzione dell’imposta di bollo sul libro giornale cartaceo
L’imposta di bollo sul libro giornale cartaceo è stata introdotta in Italia nel 1866 per contribuire alle spese di guerra e aiutare la finanza pubblica. Inizialmente, l’imposta era applicata solo ai libri contabili delle imprese, ma nel corso degli anni è stata estesa anche ai libri contabili di privati e professionisti. Nel 1997, con l’introduzione dell’informatica e la digitalizzazione delle pratiche contabili, l’imposta di bollo è stata sostituita dalla registrazione telematica. Tuttavia, alcuni soggetti sono ancora obbligati a tenere i libri cartacei e a pagare la relativa imposta di bollo.
L’imposta di bollo sul libro giornale cartaceo è stata istituita nel 1866 in Italia per finanziare le spese di guerra e sostenere la finanza pubblica. In seguito all’introduzione dell’informatica e la digitalizzazione contabile, l’imposta è stata sostituita dalla registrazione telematica, ma alcuni soggetti sono ancora tenuti a pagare l’imposta per i libri cartacei.
Le modifiche recenti dell’imposta di bollo sul libro giornale cartaceo: un’analisi critica
Le modifiche recenti all’imposta di bollo sul libro giornale cartaceo sono stati oggetto di dibattito tra le imprese e gli esperti contabili. In particolare, l’introduzione di una nuova aliquota variabile in base al numero di pagine del libro giornale e il rinnovo ogni anno dell’esenzione dell’imposta fino a 50.000 euro di fatturato, sono state accolte con scetticismo. Inoltre, la mancata previsione di un adeguamento all’inflazione ha suscitato preoccupazioni per le aziende, che avranno un aumento di costi. In sintesi, la nuova imposta di bollo sul libro giornale cartaceo richiede un’attenta valutazione delle conseguenze per le imprese e per gli esperti contabili.
La recente modifica all’imposta di bollo sul libro giornale cartaceo è stata oggetto di dibattito. L’introduzione di una nuova aliquota variabile in base al numero di pagine, l’esenzione fino a 50.000 euro di fatturato e la mancata previsione di un adeguamento all’inflazione hanno sollevato preoccupazioni tra le imprese e gli esperti contabili.
Ridurre l’impatto finanziario dell’imposta di bollo sul libro giornale cartaceo: strategie e soluzioni per le aziende
L’imposta di bollo sul libro giornale cartaceo rappresenta spesso un peso per le aziende che ne fanno uso. Tuttavia, esistono delle strategie per ridurre l’impatto finanziario di tale imposta. Una soluzione potrebbe consistere nell’adozione del libro giornale digitale, che è esente da tale imposta. In alternativa, un’altra opzione potrebbe essere rappresentata dalla riduzione degli acquisti di materiale per il libro cartaceo, utilizzandolo solo quando necessario. Inoltre, potrebbe essere opportuno considerare l’utilizzo di software di contabilità in grado di gestire il libro giornale in modo più efficiente ed economico.
Il libro giornale cartaceo può rappresentare un’onerosa imposta di bollo per le aziende. Tuttavia, una soluzione sarebbe l’adozione del libro giornale digitale. Un’altra opzione potrebbe essere ridurre gli acquisti di materiale cartaceo e utilizzarlo solo quando necessario, oppure optare per software di contabilità più efficienti ed economici.
L’impatto dell’imposta di bollo sul libro giornale cartaceo nel contesto digitale: sfide e opportunità
L’imposta di bollo sul libro giornale cartaceo è una tassa che ha causato molte discussioni tra le imprese in Italia, soprattutto in un contesto digitale in cui la maggior parte delle aziende sta cercando di digitalizzare i propri processi. Molti esperti sostengono che l’abolizione dell’imposta o la sua riduzione sarebbe un’opportunità per le imprese di ridurre i costi e aumentare l’efficienza. Tuttavia, ci sono anche delle sfide legate all’adeguamento dei sistemi amministrativi e contabili dei libri giornali digitali per ottemperare alle normative fiscali italiane. In generale, l’impatto dell’imposta di bollo sul libro giornale cartaceo dovrebbe essere considerato alla luce del contesto digitale, valutando gli aspetti positivi e le sfide che rappresenta.
L’imposta di bollo sul libro giornale cartaceo è oggetto di dibattito in Italia e la sua abolizione o riduzione potrebbe contribuire a una maggiore efficienza aziendale. Tuttavia, l’adeguamento dei sistemi amministrativi per i libri giornali digitali rappresenta una sfida. L’impatto dell’imposta di bollo deve essere considerato nel contesto digitale.
L’imposta di bollo sul libro giornale cartaceo rappresenta uno degli obblighi fiscali più importanti per le aziende e le imprese. Tale imposta è regolamentata dal Decreto Legislativo n. 347/1990 e viene calcolata in base alla tipologia di contabilità tenuta. Nonostante la crescente digitalizzazione degli strumenti contabili, molte imprese continuano a utilizzare il libro giornale cartaceo, soprattutto quelle di dimensioni medio-piccole. Tuttavia, l’utilizzo di nuovi strumenti informatici, come il software di contabilità, può semplificare notevolmente l’adempimento di tale obbligo fiscale, consentendo un risparmio di tempo e una maggiore precisione nel calcolo delle imposte dovute. In ogni caso, è importante che le aziende tengano sempre in considerazione l’imposta di bollo sul libro giornale cartaceo e calcolino con attenzione le somme dovute, evitando così spiacevoli sorprese. In sintesi, anche se l’imposta può risultare fastidiosa da calcolare e pagare, è un obbligo fiscale reso obbligatorio per legge e rispettarla è importante per evitare multe e sanzioni.
Correlati

Imposta sostitutiva TFR: come effettuare la registrazione contabile
Esenzione imposta: risparmia sul mutuo e goditi vantaggi fiscali!
Scopri tutto sull'Elenco B: le nuove regole dell'Imposta di Bollo
La firma del sostituto d'imposta: tutto quello che devi sapere
Sanzioni locazioni: come evitare l'imposta di registro e risparmiare
Dicitura Imposta di Bollo: Assolta Virtualmente? Scopri le Nuove Normative in 70 Caratteri!
Aliquote Imposta di Registro: L'Evoluta Storia Fiscale in 70 Anni
Imposta sostitutiva: il vantaggio segreto per l'acquisto della tua prima casa
Prescrizione: l'Imposizione del Registro di Locazione sotto la Lente d'Inchiesta
Ritenuta a titolo d'imposta: l'esempio che potrebbe cambiare tutto
Calcolo Online Ravvedimento Operoso: Risparmia sull'Imposta di Registro per Locazioni!
Imposta successione: come tutelare i nipoti e i figli di fratelli
Risparmia sui tuoi investimenti: scopri come calcolare l'imposta di bollo sui Buoni Fruttiferi Posta...
L'imposta di bollo su BOT: come affrontare il nuovo costo nell'investimento
Scopri come calcolare l'imposta di bollo sui buoni postali e ottimizza i tuoi risparmi
Cosa succede se non effettui il versamento della seconda rata dell'imposta sostitutiva sulla rivalut...
Il pagamento dell'imposta di registro per la locazione: ecco come effettuare la verifica!
Regime forfettario: svelate le novità dell'imposta di bollo secondo l'art. 15
Svelato il segreto del pagamento dell'imposta di successione: consigli per eredi