L’articolo 15 del DPR 633/72 riguarda l’esempio di fattura, uno dei documenti contabili fondamentali utilizzati in Italia per registrare le transazioni commerciali. Tale articolo stabilisce le informazioni necessarie da riportare in una fattura, al fine di garantire la correttezza fiscale e la trasparenza tra le parti coinvolte. Nello specifico, vengono indicati i dati anagrafici del venditore e dell’acquirente, la descrizione dei beni o servizi forniti, il prezzo unitario, l’importo totale e l’eventuale applicazione dell’IVA. La corretta compilazione e conservazione di una fattura in conformità con l’articolo 15 sono di vitale importanza per le imprese, in quanto questo documento può essere richiesto durante controlli fiscali o come prova di una transazione avvenuta.
- L’articolo 15 del Decreto del Presidente della Repubblica (DPR) n. 633/72 riguarda l’esempio di una fattura per le operazioni di vendita di beni o prestazioni di servizi.
- L’esempio di fattura fornito dall’articolo 15 del DPR 633/72 include tutte le informazioni necessarie per la corretta emissione di una fattura, come l’identificazione del cedente/prestatore e del cessionario/committente, la descrizione dettagliata dei beni o servizi, gli importi imponibili e l’aliquota IVA applicata.
- L’articolo 15 del DPR 633/72 stabilisce che la fattura deve essere emessa in duplicato, con una copia per il cedente/prestatore e una copia per il cessionario/committente. Inoltre, deve essere conservata per un periodo di 10 anni.
- L’esempio di fattura fornito dall’articolo 15 del DPR 633/72 può essere utilizzato come riferimento per la corretta compilazione delle fatture da parte di aziende e professionisti, garantendo la conformità alle norme fiscali italiane.
Vantaggi
- Semplificazione amministrativa: l’art. 15 del DPR 633/72 prevede la possibilità di emettere una fattura semplificata per le operazioni di importo inferiore a 100 euro, riducendo così gli oneri amministrativi per i contribuenti.
- Maggiori facilitazioni per i piccoli esercenti: grazie all’art. 15, i soggetti con un volume d’affari inferiore a determinate soglie possono beneficiare di semplificazioni nella fatturazione, evitando ad esempio l’obbligo di registrare ogni singola operazione.
- Risparmio di tempo e risorse: l’adozione della fattura semplificata secondo l’art. 15 consente di ridurre il tempo necessario per la compilazione delle fatture, semplificando così la gestione amministrativa e ottimizzando le risorse dell’azienda.
- Riduzione del rischio di errori: grazie alla semplificazione delle regole previste dall’art. 15, vi è una riduzione del rischio di commettere errori nella compilazione delle fatture, facilitando così il processo di fatturazione e riducendo la possibilità di sanzioni fiscali.
Svantaggi
- Complessità amministrativa: L’elaborazione delle fatture in conformità con l’articolo 15 del DPR 633/72 richiede una conoscenza dettagliata delle disposizioni fiscali e una gestione amministrativa accurata, che può rappresentare un onere aggiuntivo per le imprese.
- Possibili errori di compilazione: A causa delle molteplici regole e dettagli richiesti dalla legge sull’emissione di fatture, c’è sempre il rischio di commettere errori nella compilazione dei documenti, il che potrebbe comportare sanzioni fiscali o complicazioni aggiuntive per le aziende.
- Onere finanziario aggiuntivo: L’adempimento delle disposizioni dell’articolo 15 del DPR 633/72 può comportare costi aggiuntivi per le imprese, come l’acquisto di software di fatturazione specifico o la contratazione di professionisti del settore per garantire la conformità fiscale.
- Limitazioni nella trasmissione delle informazioni: La volontà di garantire la conformità con le disposizioni dell’articolo 15 potrebbe limitare la scelta delle modalità di invio delle fatture, poiché alcune forme di trasmissione, come l’invio tramite posta elettronica non certificata, potrebbero non essere considerate valide dalla legge, limitando così la flessibilità delle aziende nella gestione delle proprie operazioni amministrative.
Quali sono le spese che sono esenti secondo l’articolo 15 del DPR 633 del 1972?
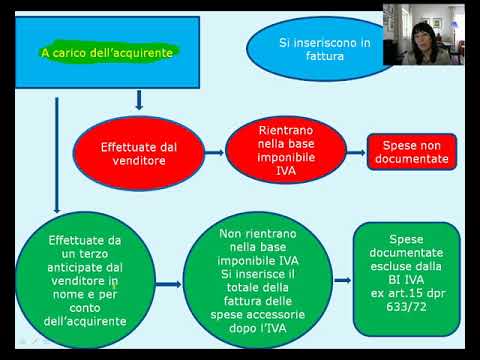
Secondo l’articolo 15 del DPR 633 del 1972, le spese esenti o non imponibili sono quelle che un’azienda o un professionista anticipa per conto del cliente al fine di svolgere la propria attività lavorativa. Tali importi verranno infine restituiti dal cliente. Queste spese potrebbero includere costi come le tasse doganali, i pedaggi autostradali o altre spese necessarie per l’esercizio dell’attività. È importante comprendere quali spese rientrano in queste categorie per gestire correttamente il rimborso e garantire una corretta contabilità aziendale.
Risulta fondamentale per aziende e professionisti comprendere quali spese rientrino nella categoria delle esenzioni o non imponibilità, al fine di gestire efficacemente i rimborsi e mantenere una corretta contabilità. Queste spese possono riguardare aspetti come tasse doganali, pedaggi autostradali e altre spese necessarie per lo svolgimento dell’attività professionale.
Quali operazioni sono escluse ai sensi dell’articolo 15?
L’articolo 15 del Testo Unico delle Imposte sul Reddito stabilisce le spese che sono escluse da tassazione, IVA e ritenuta. Le uniche spese considerate escluse sono quelle anticipate in nome e per conto del cliente, come ad esempio le marche da bollo, le tasse concessione governativa e l’imposta di registro. Queste spese, indicate in fattura come spese Escl. Art. 15 IVA, non sono soggette ad ulteriori tassazioni e rappresentano un beneficio per il cliente.
In sintesi, l’articolo 15 del Testo Unico delle Imposte sul Reddito definisce le spese escluse da tassazione come quelle anticipate per conto del cliente, come marche da bollo, tasse concessione governativa e imposta di registro. Queste spese, indicate come escluse nell’IVA, garantiscono un beneficio fiscale per il cliente.
In quali circostanze si utilizza l’articolo 15?
L’articolo 15 del DPR 633/1972 viene utilizzato in diverse circostanze per indicare le operazioni che non concorrono a formare la base imponibile. Queste operazioni devono comunque essere segnate in fattura in quanto rappresentano ricavi tassati per l’emittente e costi deducibili per il soggetto che riceve la fattura. L’articolo specifica quali operazioni rientrano in questa categoria e fornisce i criteri per la loro corretta registrazione fiscale.
In conclusione, l’articolo 15 del DPR 633/1972 permette di identificare le operazioni che non incidono sulla base imponibile, ma che devono essere comunque indicate in fattura. Queste operazioni rappresentano ricavi tassati per l’emittente e costi deducibili per il soggetto destinatario della fattura, ed è importante seguirne i criteri di registrazione fiscale.
L’impatto delle nuove disposizioni fiscali sull’art. 15 del DPR 633/72 nella gestione delle fatture
Le nuove disposizioni fiscali relative all’articolo 15 del DPR 633/72 hanno avuto un forte impatto sulla gestione delle fatture. Questo articolo riguarda l’individuazione del soggetto passivo per l’IVA, conferendo importanti responsabilità agli intermediari e alle piattaforme di vendita online. Tali modifiche hanno comportato una maggiore complessità nella gestione delle fatture, poiché è necessario essere conformi alle nuove regole e assolvere correttamente agli obblighi fiscali. È fondamentale che le imprese si adeguino a queste nuove disposizioni per evitare sanzioni e problemi fiscali.
Le nuove disposizioni fiscali relative all’articolo 15 del DPR 633/72 hanno comportato obblighi più complessi per gli intermediari e le piattaforme online. L’adeguamento a queste nuove regole è fondamentale per evitare sanzioni fiscali.
Fatturazione elettronica: l’evoluzione normativa dell’art. 15 del DPR 633/72
La fatturazione elettronica sta vivendo un’importante evoluzione normativa in Italia. L’articolo 15 del DPR 633/72 ha subito una serie di modifiche che mirano a semplificarne l’utilizzo e a favorire l’adozione da parte delle imprese. Tra le principali novità introdotte, vi è la possibilità di emettere fatture elettroniche anche nei confronti dei privati, non solo delle aziende. Questo ha reso il processo di emissione e ricezione delle fatture più veloce ed efficiente, contribuendo a ridurre la burocrazia. La fatturazione elettronica rappresenta quindi un passo importante verso la modernizzazione del sistema fiscale italiano.
Inoltre, le modifiche normative hanno introdotto l’obbligatorietà della fatturazione elettronica per determinate tipologie di soggetti, come i fornitori della Pubblica Amministrazione, contribuendo ulteriormente alla diffusione e all’implementazione di questo sistema.
Gli obblighi e le agevolazioni nell’emissione delle fatture secondo l’art. 15 del DPR 633/72
L’articolo 15 del DPR 633/72 regola gli obblighi e le agevolazioni nell’emissione delle fatture. Tale normativa prevede che ogni operatore economico è tenuto ad emettere fattura per le cessioni di beni o prestazioni di servizi effettuate nel corso della propria attività. Tuttavia, sono previste alcune agevolazioni per piccole operazioni, come ad esempio la possibilità di emettere scontrino fiscale anziché fattura. È fondamentale che gli operatori economici rispettino correttamente gli obblighi previsti dalla legge per evitare sanzioni o controversie con l’amministrazione finanziaria.
Il rispetto dei doveri e delle agevolazioni previsti dal DPR 633/72, riguardanti l’emissione delle fatture, è determinante per evitare problemi con l’amministrazione finanziaria e sanzioni per gli operatori economici. Sono previste eccezioni per piccole operazioni che permettono l’utilizzo di scontrini fiscali al posto delle fatture.
La fatturazione in regime IVA: focus sull’art. 15 del DPR 633/72 e le responsabilità dei soggetti coinvolti
La fatturazione in regime IVA è un aspetto fondamentale per tutte le aziende che operano nel territorio italiano. In particolare, l’articolo 15 del DPR 633/72 pone l’attenzione sulle responsabilità dei soggetti coinvolti nella fatturazione. Tale articolo stabilisce che il cedente o prestatore di servizi è tenuto a rilasciare una fattura completa e corretta, mentre il cessionario o cliente deve conservare la fattura e verificare che i dati siano corretti. In caso di irregolarità nella fatturazione, i soggetti coinvolti possono incorrere in sanzioni e responsabilità di natura fiscale.
Gli obblighi di fatturazione in regime IVA in Italia sono disciplinati dall’articolo 15 del DPR 633/72. Il cedente deve emettere una fattura completa e corretta, mentre il cessionario deve conservarla e verificarne l’accuratezza. La mancata osservanza di tali obblighi può comportare conseguenze fiscali e sanzioni.
L’esempio di fattura art 15 DPR 633/72 rappresenta un importante strumento nel campo delle disposizioni fiscali. Grazie a tale normativa, i professionisti e le aziende possono ottenere benefici in termini di semplificazione burocratica e agevolazioni fiscali. È fondamentale sfruttare al meglio queste opportunità, tenendo sempre presente le norme vigenti e adottando una corretta gestione amministrativa. In questo modo, si potranno evitare sanzioni e problematiche con l’Agenzia delle Entrate, assicurando una regolare e corretta fatturazione. L’esempio di fattura art 15 DPR 633/72 rappresenta anche una risorsa preziosa per chi si occupa di consulenza aziendale e tributaria, in quanto consente di fornire assistenza competente e professionale ai propri clienti. Infine, è necessario rimanere costantemente aggiornati sulle eventuali modifiche e novità legislative riguardanti l’argomento.
Correlati

Come gestire la fatturazione con SumUp e la percentuale dell'IVA al 22%: ecco tutto quello che devi ...
Registrazione fattura servizi UE: evita costose sanzioni
Fattura estera con IVA: Tutto quello che devi sapere!
Fattura forfettaria estera: ecco un esempio pratico per semplificare la tua gestione
Fattura professionista superbonus 110: tutto quello che devi sapere!
Fattura PA rifiutata: tempi ridotti per riemissione e problemi finanziari
Sconto in Fattura: Come Registrare Contabilmente il 65%?

Fattura Premio: Aumenta le tue Vendite con il Fac Simile Fattura su Fatturato!

Fattura per distacco personale: un esempio pratico in 5 minuti!
Fattura elettronica: la soluzione N2 che rivoluzionerà la tua gestione contabile
Sconto in Fattura e Detrazione Fiscale: Massimizza i Tuoi Risparmi Aggiudicandoti Questa Opportunità...
Fatture più convenienti: come sfruttare i crediti sconto
Fattura elettronica: tutte le info sul termine d'invio entro 12 giorni!

Fattura Elettronica: Un Innovativo Cambio in Vigore!

Lo Sconto in Fattura: Massimizza il Tuo Risparmio con Vantaggi Parziali!
Fattura elettronica: il ritardato invio che può mettere a rischio la tua azienda

Fattura non inviata al sistema tessera sanitaria: Detrazione garantita!
La marca da bollo: un obbligo per la fattura elettronica del forfettario
Multe salgono: fattura elettronica inviata tardi? Sanzioni spietate