Se una locazione termina prima della scadenza, la risoluzione anticipata va comunicata all’Agenzia delle Entrate entro 30 giorni dall’evento. Si utilizza il modello RLI. La disdetta inviata al proprietario e la comunicazione fiscale sono due adempimenti diversi: la prima regola il rapporto tra le parti, la seconda aggiorna il contratto registrato.
Da quale data decorrono i 30 giorni?
Conta la data in cui il rapporto si risolve, da individuare nel contratto, nel recesso esercitato correttamente o nell’accordo di risoluzione. Non coincide necessariamente con il giorno di invio della lettera di disdetta. Se il preavviso viene inviato a marzo e il rapporto termina il 30 settembre, occorre fare riferimento alla cessazione effettiva di settembre.
La scadenza naturale di un contratto non va confusa con una risoluzione anticipata. Anche proroga, cessione e subentro hanno causali e regole proprie: scegliere un adempimento errato nel modello può lasciare inesatta la posizione del contratto.
Quanto si paga?
| Situazione | Trattamento della risoluzione |
|---|---|
| Locazione in regime ordinario | Imposta di registro fissa di 67 euro, da versare entro 30 giorni dall’evento. |
| Cedolare secca applicata da tutti i locatori interessati | Imposta di registro sulla risoluzione non dovuta; resta la comunicazione RLI. |
| Più locatori con opzioni fiscali diverse | Verificare il trattamento prima di considerare la risoluzione esente. |
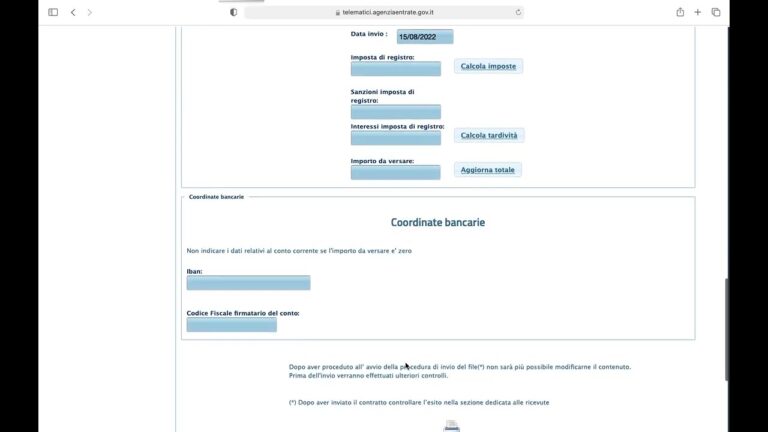
Per il versamento separato mediante F24 Elementi identificativi il codice della risoluzione è 1503. Non usare automaticamente 1502, relativo alla cessione, o 1504, relativo alla proroga. Il servizio telematico RLI consente, nei casi previsti, anche la richiesta di addebito delle imposte.
Procedura pratica con RLI
- Recuperare gli estremi di registrazione o il codice identificativo del contratto, i dati delle parti e la data di cessazione.
- Aprire RLI nell’area riservata delle Entrate, direttamente o tramite intermediario, e scegliere l’adempimento successivo di risoluzione.
- Compilare i dati richiesti, verificando il regime fiscale e l’eventuale imposta. Se si paga con F24 Elide separato, conservare la relativa ricevuta.
- Trasmettere la pratica e controllare l’esito: una bozza salvata non dimostra che la comunicazione sia stata acquisita.
Quando è ammessa la presentazione in ufficio, si può utilizzare il modello RLI cartaceo secondo le istruzioni dell’Agenzia. Non serve che entrambe le parti inviino due comunicazioni identiche: occorre invece accertarsi che una comunicazione corretta sia stata effettivamente presentata.
Documenti da conservare
Tenere insieme contratto registrato, eventuale accordo o recesso, prova della consegna dell’immobile, ricevuta RLI e prova del versamento. La comunicazione alle Entrate non risolve da sola controversie su preavviso, canoni arretrati, danni o restituzione della cauzione.
Se il termine è già decorso, verificare separatamente la comunicazione mancante e l’eventuale versamento tardivo. Il ravvedimento dipende dalla violazione e dal ritardo: non va applicata una sanzione generica presa da un adempimento diverso.
Fonti e riferimenti
- Agenzia delle Entrate — Guida alle locazioni, risoluzione del contratto
- FiscoOggi — Risoluzione del contratto di locazione
- Agenzia delle Entrate — RLI web
Contenuto verificato e aggiornato il 24 ottobre 2026.
Correlati
Scopri i Segreti della Verifica Registrazione Contratto Locazione: Tutti i Dettagli Essenziali!
Il rischio della chiusura anticipata del contratto di locazione: cosa fare?
Il Compensio del Commercialista per il Contratto di Locazione: Guida Pratica
Fac simile contratto di locazione: massima flessibilità con sublocazione
Affitti a lungo termine: la nuova proposta per estendere la durata dei contratti di locazione
Locatario sconvolto riceve una brutta sorpresa: la lettera di non rinnovo del contratto di locazione